مالیات سود سپردههای بانکی: ابهامات و پیامدها
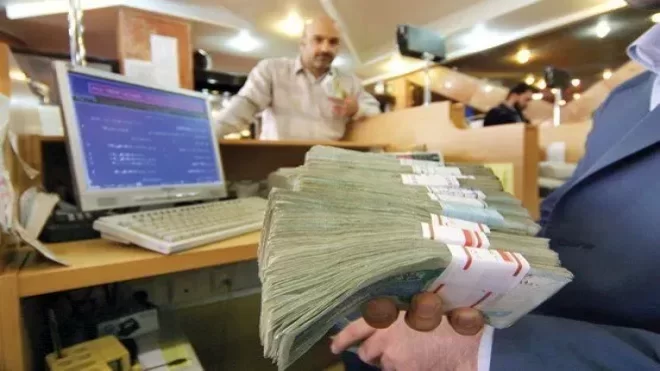
مالیات بر سود سپردههای بانکی، موضوعی که همواره محل بحث و تبادل نظر کارشناسان اقتصادی بوده، این روزها بیش از پیش در کانون توجه قرار گرفته است. بررسی تجربیات جهانی نشان میدهد که مالیاتستانی از درآمدهای بهرهای میتواند تأثیرات گستردهای بر پسانداز، انتخاب دارایی و میزان سرمایهگذاری داشته باشد. در ایران نیز، با مطرح شدن حذف یا محدودیت معافیت سود سپردههای بانکی اشخاص حقیقی، موافقان و منتقدان دیدگاههای متفاوتی را مطرح میکنند که پیامدهای اقتصادی آن شایان توجه است.
به گزارش ایران جیب، اصلاح ساختار مالیاتی کشور و حرکت به سمت مالیات بر درآمد اشخاص حقیقی، یکی از محورهای کلیدی در بازنگری قانون مالیاتهای مستقیم محسوب میشود. در این نظام جدید، تمامی درآمدهای یک فرد به صورت یکپارچه مورد بررسی قرار گرفته و بر اساس ساختار تصاعدی، مشمول مالیات خواهند شد.
حرکت به سمت مالیات بر درآمد اشخاص
بر اساس بررسیهای اولیه، نرخهای مالیاتی پیشبینی شده برای درآمد اشخاص حقیقی در این ساختار، بین ۱۰ تا ۳۵ درصد متغیر خواهد بود. همزمان، پیشنهادهایی برای محدودسازی یا حذف برخی معافیتهای مالیاتی و گسترش پایههای مالیاتی به درآمدهایی نظیر درآمدهای بهرهای، کشاورزی و سود سهام نیز مطرح شده است.
آنچه دیگران میخوانند
این تغییرات با هدف افزایش عدالت مالیاتی و ایجاد منابع پایدارتر برای تأمین هزینههای عمومی دولت صورت میگیرد. همچنین، کاهش فشار مالیاتی بر فعالیتهای تولیدی شناسنامهدار از دیگر اهداف این اصلاحات است.
سود سپرده بانکی در کانون اختلاف نظرها
حذف معافیت مالیاتی سود سپردههای بانکی اشخاص حقیقی، یکی از بحثبرانگیزترین جنبههای این اصلاحات است. موافقان بر این باورند که این اقدام به افزایش عدالت مالیاتی و حمایت از تولید کمک میکند. در مقابل، منتقدان با اشاره به شرایط اقتصاد کلان و نرخ تورم بالا، معتقدند که مالیاتستانی از سود اسمی سپردهها در شرایطی که نرخ بهره حقیقی منفی است، فشار مضاعفی بر پساندازکنندگان وارد میکند.
آنها استدلال میکنند که بخش قابل توجهی از سود اسمی، در واقع جبران کاهش ارزش پول ناشی از تورم است و مالیات بر آن، با شرایط اقتصادهای دارای تورم پایین تفاوت اساسی دارد.
مالیات بر سود چگونه رفتار سرمایهگذاران را تغییر میدهد؟
مطالعهای جامع که ۱۱۴ کشور را در بر گرفته، نشان میدهد که مالیات بر درآمدهای بهرهای میتواند تخصیص پسانداز میان داراییهای مختلف را به شدت تحت تأثیر قرار دهد. کاهش بازدهی خالص سپردههای بانکی، ممکن است سرمایهگذاران را به سمت گزینههای جایگزین مانند اوراق، سهام، املاک، ارز و سایر داراییها سوق دهد.
آثار احتمالی این تغییرات شامل موارد زیر است:
- تغییر ترکیب پساندازها
- کاهش احتمالی سرمایهگذاری
- تأثیر بر عملکرد نظام بانکی
- تغییر نابرابری درآمد و ثروت
- گسترش احتمالی فعالیتهای غیررسمی
- تأثیر بر تورم
- احتمال افزایش خروج سرمایه
- تأثیر احتمالی بر نرخ ارز
البته، این آثار در همه کشورها یکسان نیست و به عواملی مانند نرخ تورم، نرخ بهره، ساختار بانکی، گزینههای جایگزین سرمایهگذاری و نحوه طراحی مالیات بستگی دارد.
تجربه ۱۱۴ کشور درباره مالیات بر سود سپرده
بررسی قوانین مالیاتی کشورهای مختلف نشان میدهد که نحوه مالیاتستانی از درآمدهای بهرهای در هر کشور متفاوت است. در بسیاری از کشورها، درآمد بهره با نرخ ثابت و به شکل مالیات تکلیفی و نهایی مشمول مالیات میشود. بالاترین نرخ مالیات بر درآمدهای بهرهای در کشورهای عضو OECD حدود ۲۹ درصد و در کشورهای غیرعضو OECD حدود ۲۱ درصد گزارش شده است.
در برخی کشورهای همسایه ایران، درآمدهای بهرهای یا به طور کامل معاف هستند یا با نرخهای پایینتری مشمول مالیات میشوند؛ به عنوان مثال، سقف نرخ برای ترکیه ۱۰ درصد است. میانگین نرخ مالیات بر درآمدهای بهرهای در ۱۱۴ کشور حدود ۱۸.۵ درصد اعلام شده که این میانگین برای کشورهای OECD حدود ۲۴.۷ درصد و برای کشورهای غیرOECD حدود ۱۵.۷ درصد است.
پیشنهاد مالیات کمنرخ برای سود سپرده
پژوهشی که در اتاق بازرگانی ایران انجام شده، ضمن بررسی آثار احتمالی حذف معافیت سود سپردههای بانکی، پیشنهاد کرده است که یک نرخ مالیاتی ثابت، تکلیفی و نهایی در سطح پایین اعمال شود. این پیشنهاد شامل تخفیف مالیاتی برای سپردههای بلندمدت است تا انگیزه نگهداری منابع در شبکه بانکی حفظ شود.
همچنین، پیشنهاد شده است که انواع اوراق بدهی نیز مشمول مالیات شوند تا از ایجاد تفاوت شدید میان ابزارهای مختلف سرمایهگذاری از نظر مالیاتی جلوگیری به عمل آید.
مالیات بر سود تأمین مالی تولید
در بخش دیگری از اصلاحات پیشنهادی، نحوه برخورد مالیاتی با سود حاصل از قراردادهای مشارکتی واحدهای تولیدی اشخاص حقوقی غیردولتی مورد توجه قرار گرفته است. پیشنهاد شده است که این درآمدها نیز با نرخ ثابت و تکلیفی نهایی در سطح پایین مشمول مالیات شوند.
برای تشویق به تأمین مالی بلندمدت، تخفیف در نرخ مالیاتی پیشنهاد شده تا مالیات به مانعی برای تأمین مالی تولید و پروژههای سرمایهگذاری تبدیل نشود.
هزینه سود وام مسکن هم در پیشنهادها دیده شده است
در بخش دیگری از پیشنهادهای اصلاحی، هزینه بهره و کارمزد اقساط وامهای رهنی خرید و تعمیر مسکن اصلی خانوار مورد توجه قرار گرفته است. بر اساس این پیشنهاد، این هزینهها میتوانند تا سقف مشخصشده در قانون به عنوان هزینه قابل قبول مالیاتی در نظر گرفته شوند. همچنین افزایش سقف هزینه قابل قبول مربوط به سود و کارمزد اقساط وام مسکن و پذیرش هزینه سود و کارمزد وام جعاله مرتبط با تعمیر مسکن اصلی پیشنهاد شده است.
خطر تغییر مسیر سرمایه از بانک به بازارهای دیگر
یکی از مسائل مهم در مالیاتستانی از سود سپرده این است که صاحبان منابع مالی ممکن است در واکنش به کاهش بازدهی خالص سپردهها، بخشی از سرمایه خود را به بازارهای دیگر منتقل کنند. به همین دلیل، طراحی مالیات بر سود سپرده بدون توجه به تورم، نرخ بهره حقیقی، شرایط شبکه بانکی و جذابیت بازارهای جایگزین میتواند آثار متفاوتی بر اقتصاد داشته باشد.
از سوی دیگر، گسترش پایه مالیاتی و کاهش معافیتهای غیرضروری میتواند منابع مالیاتی دولت را افزایش دهد و توزیع بار مالیاتی میان انواع درآمدها را متوازنتر کند.
مالیات بر سود سپرده نیازمند طراحی همزمان با سایر بازارهاست
تجربه کشورهای مختلف نشان میدهد مالیات بر درآمدهای بهرهای یک سیاست یکسان و قابل تعمیم به همه اقتصادها نیست. در ایران نیز نحوه اجرای این سیاست، نرخ مالیات، تفاوت میان سپردههای کوتاهمدت و بلندمدت و نحوه برخورد با سایر ابزارهای سرمایهگذاری میتواند بر رفتار صاحبان سرمایه اثر بگذارد.
پیشنهاد مطرحشده در این مطالعه بر مالیات کمنرخ و تدریجی، ایجاد رفتار مالیاتی مشابه میان ابزارهای مختلف سرمایهگذاری، حمایت از سپردههای بلندمدت و جلوگیری از ایجاد مانع برای تأمین مالی تولید تأکید دارد.