حداقل حقوق یا دریافتی واقعی؟ تفاوت میلیونی که کارگران باید بدانند! + جدول مزایای اصلی و نحوه محاسبه در سال 1405
تفاوت حداقل حقوق و دریافتی واقعی کارگران چیست؟
بسیاری از افراد، حداقل حقوق و حداقل دریافتی کارگران را یکسان میدانند، در حالی که این دو مفهوم تفاوتهای مهمی با یکدیگر دارند. حداقل حقوق، صرفاً مبلغ پایه مزد است که شورای عالی کار هر ساله تعیین میکند، اما دریافتی واقعی کارگران شامل مجموعهای از مزایا و آیتمهای دیگر است که به حقوق پایه اضافه میشود.
دریافتی هر کارگر شامل چندین ردیف مزدی است. حداقل دستمزد و کمکهزینه اقلام مصرفی (حق خواروبار) به همه کارگران تعلق میگیرد. علاوه بر این، کارگرانی که سابقه کار دارند، حق سنوات دریافت میکنند و به ازای هر فرزند (تا دو فرزند) نیز حق اولاد به آنها تعلق میگیرد. از سال 1403، حق تأهل نیز به مزایای کارگران متأهل اضافه شده است.
به عنوان مثال، در سال 1399، در حالی که حداقل دستمزد 21 درصد افزایش یافت، حداقل میزان دریافتی کارگران بین 28 تا 32 درصد رشد داشت. این تفاوت نشان میدهد که برای درک واقعی وضعیت معیشتی کارگران، باید به مجموع دریافتی آنها توجه کرد، نه فقط به حداقل حقوق پایه.
آنچه دیگران میخوانند
اجزای اصلی دریافتی کارگران
دریافتی کارگران از سه بخش اصلی تشکیل میشود:
- حقوق و مزایای پایه (ثابت): این بخش شامل مزد شغل، مزد پایه (پایه سنوات)، مزد مبنا و مواردی مانند حق فنی، حق سرپرستی و فوقالعاده مدیریت در کارگاههای فاقد طبقهبندی مشاغل است.
- مزایای تبعی مزد و شرایط کار: این مزایا بر اساس شرایط کاری مانند ساعات اضافهکاری، شبکاری، جمعهکاری، نوبتکاری و مأموریت محاسبه میشوند و از روی مزد کارگر تأثیر میپذیرند.
- مزایای رفاهی و انگیزشی: این مزایا شامل کمکهزینه مسکن، خواروبار، کمک عائلهمندی (حق اولاد)، پاداش افزایش تولید، سود سالانه و حق تأهل است. این موارد ماهیت مزدی ندارند و بدون توجه به شغل، به تمامی کارگران پرداخت میشوند.
ماده 34 قانون کار، کلیه دریافتهای قانونی کارگر را که به اعتبار قرارداد کار به وی پرداخت میشود، «حقالسعی» مینامد. این شامل مزد یا حقوق، کمک عائلهمندی، هزینههای مسکن، خواروبار، ایاب و ذهاب، مزایای غیرنقدی، پاداش افزایش تولید و سود سالانه است. بنابراین، حقالسعی مفهومی گستردهتر از صرفاً «حقوق» است.
نحوه محاسبه حقوق و دستمزد در سال 1405
برای محاسبه خالص پرداختی به کارگر، باید مراحل زیر را طی کرد:
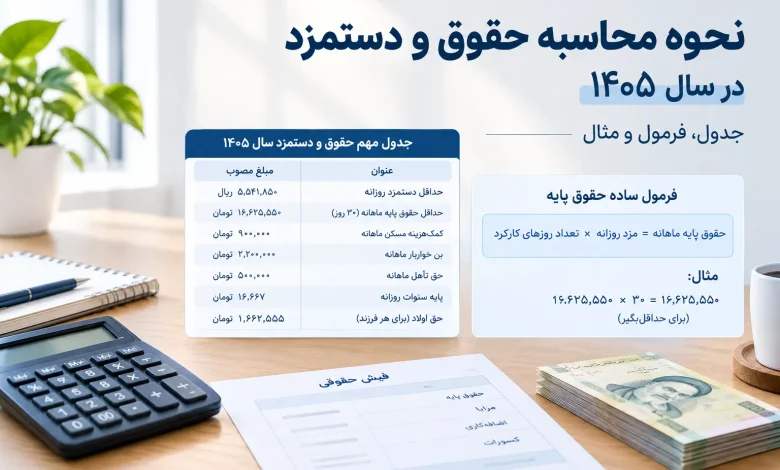
- محاسبه حقوق پایه: حقوق پایه ماهانه بر اساس مزد روزانه و تعداد روزهای کارکرد محاسبه میشود.
- افزودن مزایای مشمول: مزایایی مانند بن خواربار، حق مسکن، پایه سنوات و حق اولاد (با توجه به شرایط فرد) به حقوق پایه اضافه میشوند.
- افزودن مزایای متغیر: اضافهکاری، شبکاری، مأموریت و پاداش (در صورت وجود) به مجموع اضافه میگردند.
- کسر بیمه و مالیات: 7 درصد از حقوق و مزایای مشمول بیمه به عنوان سهم کارگر کسر میشود. مالیات حقوق نیز پس از تعیین درآمد مشمول مالیات و با توجه به معافیتهای قانونی (در سال 1405 تا سقف ماهانه 40 میلیون تومان) محاسبه و کسر میگردد.
- کسر سایر کسورات: مواردی مانند وام یا مساعده نیز از حقوق ناخالص کسر میشوند.
نتیجه نهایی، خالص حقوق قابل پرداخت به کارمند است.
جدول مزایای اصلی حقوق و دستمزد سال 1405
برای درک بهتر اجزای دریافتی، به جدول زیر که شامل برخی از مزایای مصوب سال 1405 است، توجه کنید:
| عنوان | مبلغ مصوب (ماهانه) |
|---|---|
| حداقل حقوق پایه (30 روز کارکرد) | 16,625,550 تومان |
| کمکهزینه مسکن | 900,000 تومان |
| بن خواربار | 2,200,000 تومان |
| حق تأهل (برای افراد واجد شرایط) | 500,000 تومان |
| حق اولاد (برای هر فرزند واجد شرایط) | 1,662,555 تومان |
| پایه سنوات (روزانه برای افراد واجد شرایط) | 16,667 تومان |
این ارقام باید با آخرین بخشنامههای مربوط به دستمزد، بیمه و مالیات هر سال تطبیق داده شوند.
هزینه کارگر برای کارفرما
علاوه بر مبلغی که کارگر به صورت خالص دریافت میکند، کارفرمایان نیز باید 23 درصد (20 درصد سهم کارفرما و 3 درصد بیمه بیکاری) به عنوان حق بیمه به سازمان تأمین اجتماعی بپردازند. این مبلغ به هزینه نهایی یک کارگر برای کارفرما اضافه میشود. به این ترتیب، هزینه یک کارگر برای کارفرما میتواند به مراتب بیشتر از خالص دریافتی کارگر باشد.
نتیجهگیری
درک تفاوت میان حداقل حقوق و دریافتی واقعی برای کارگران و کارفرمایان از اهمیت بالایی برخوردار است. حداقل حقوق تنها بخشی از دریافتی کارگر را تشکیل میدهد و مزایای مختلفی مانند حق مسکن، بن خواربار، حق اولاد، حق تأهل و پایه سنوات به آن اضافه میشوند تا دریافتی نهایی کارگر مشخص شود. این مزایا میتوانند تفاوت قابل توجهی در قدرت خرید و معیشت کارگران ایجاد کنند و باید در هرگونه تحلیل و برنامهریزی اقتصادی مد نظر قرار گیرند.