چک برگشتی؛ سد نامرئی در مسیر دریافت وام بانکی | چه زمانی درخواست تسهیلات رد میشود؟
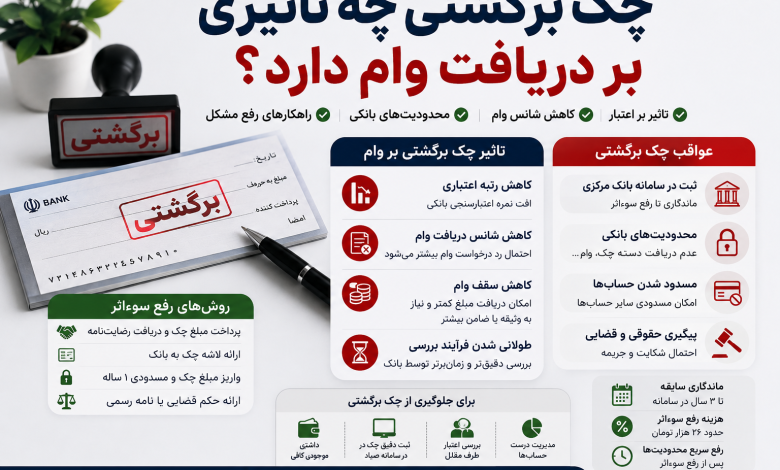
چک برگشتی؛ مهمترین مانع دریافت وام
داشتن سابقه چک برگشتی، حتی پس از رفع سوءاثر، میتواند به طور قابل توجهی شانس شما را برای دریافت وام بانکی کاهش دهد. بانکها و موسسات اعتباری برای ارزیابی اعتبار متقاضیان، سوابق بانکی و تعهدات مالی آنها را به دقت بررسی میکنند و چک برگشتی یکی از مهمترین فاکتورها در این ارزیابی است.
چرا چک برگشتی درخواست وام را رد میکند؟
وجود چک برگشتی رفع سوءاثر نشده، به معنای عدم پایبندی به تعهدات مالی است و این موضوع مستقیماً بر رتبه اعتباری فرد تاثیر منفی میگذارد. طبق مقررات بانکی، در صورت داشتن چک برگشتی، محدودیتهایی برای دریافت تسهیلات و سایر خدمات بانکی اعمال میشود. این محدودیتها تا زمانی که وضعیت چک در سامانههای بانکی اصلاح نشود، پابرجا خواهند بود.
چه مدت پس از رفع سوءاثر میتوان وام گرفت؟
حتی پس از رفع سوءاثر چک، بلافاصله نمیتوانید برای دریافت وام اقدام کنید. سامانههای اعتبارسنجی بانکی معمولاً هر ۱ تا ۳ ماه یکبار اطلاعات را بازسازی میکنند. بنابراین، حداقل باید ۳۰ روز از رفع سوءاثر چک بگذرد تا سیستم بانکی شما را به عنوان مشتری با اعتبار مناسب شناسایی کند.
آنچه دیگران میخوانند
عوامل دیگر موثر بر رد درخواست وام
چک برگشتی تنها عامل رد شدن درخواست وام نیست. عوامل متعددی در این فرآیند نقش دارند که شامل موارد زیر میشود:
| عامل | توضیحات |
|---|---|
| اعتبارسنجی ضعیف | سابقه نامناسب در پرداخت تعهدات قبلی. |
| بدهی غیرجاری | عدم پرداخت به موقع اقساط وامهای قبلی. |
| ضامن نامناسب | ضامن شرایط اعتباری یا درآمدی لازم را نداشته باشد. |
| مدارک ناقص | عدم ارائه کامل مدارک مورد نیاز بانک. |
| ناهماهنگی اطلاعات | عدم تطابق اطلاعات هویتی، شغلی یا مالی با مدارک ارائه شده. |
| نداشتن شرایط طرح | عدم انطباق شرایط متقاضی (مانند سن، شغل) با مقررات خاص طرح وام. |
| بدهی یا تعهدات بالا | بالا بودن حجم بدهیها و تعهدات فعلی، که توان بازپرداخت وام جدید را کاهش میدهد. |
</table>
محدودیتهای قانونی چک برگشتی
طبق قانون صدور چک، صادرکنندگان چک برگشتی با محدودیتهای متعددی روبرو هستند. این محدودیتها شامل موارد زیر است:
- عدم امکان افتتاح حساب بانکی جدید و صدور کارت بانکی.
- توقف اعطای تسهیلات بانکی، ضمانتنامهها و اعتبارات اسنادی.
- عدم امکان دریافت دستهچک جدید یا ثبت چک در سامانه صیاد.
این محدودیتها تا زمان تسویه کامل چک برگشتی و رفع سوءاثر در سامانههای بانکی اعمال خواهند شد.
تأثیر تأخیر در بهروزرسانی سامانههای اعتبارسنجی
یکی از چالشهای موجود، تأخیر در بهروزرسانی اطلاعات در سامانههای اعتبارسنجی بانکی است. حتی پس از تسویه بدهیها و رفع مشکلات، ممکن است این اطلاعات با تأخیر قابل توجهی در سیستم ثبت شود. این تأخیر میتواند روند دریافت وام را برای متقاضیانی که مشکلات مالی خود را برطرف کردهاند، با مشکل مواجه کند.
راهکار چیست؟
پیش از اقدام برای دریافت وام، وضعیت چکهای خود را در سامانههای بانکی بررسی کنید و از رفع کامل سوءاثر آنها اطمینان حاصل نمایید. همچنین، سوابق اعتباری خود را مرور کرده و از عدم وجود بدهیهای معوقه یا سایر مشکلات بانکی مطمئن شوید. در صورت رد شدن درخواست وام، دلیل دقیق آن را از بانک پیگیری کنید تا بتوانید نسبت به رفع موانع اقدام نمایید.